
Software vira nova fronteira de disputa entre empresas de pagamento
A pressão sobre as taxas cobradas nas transações e o avanço de sistemas de gestão com pagamentos integrados estão mudando a estratégia das empresas de meios

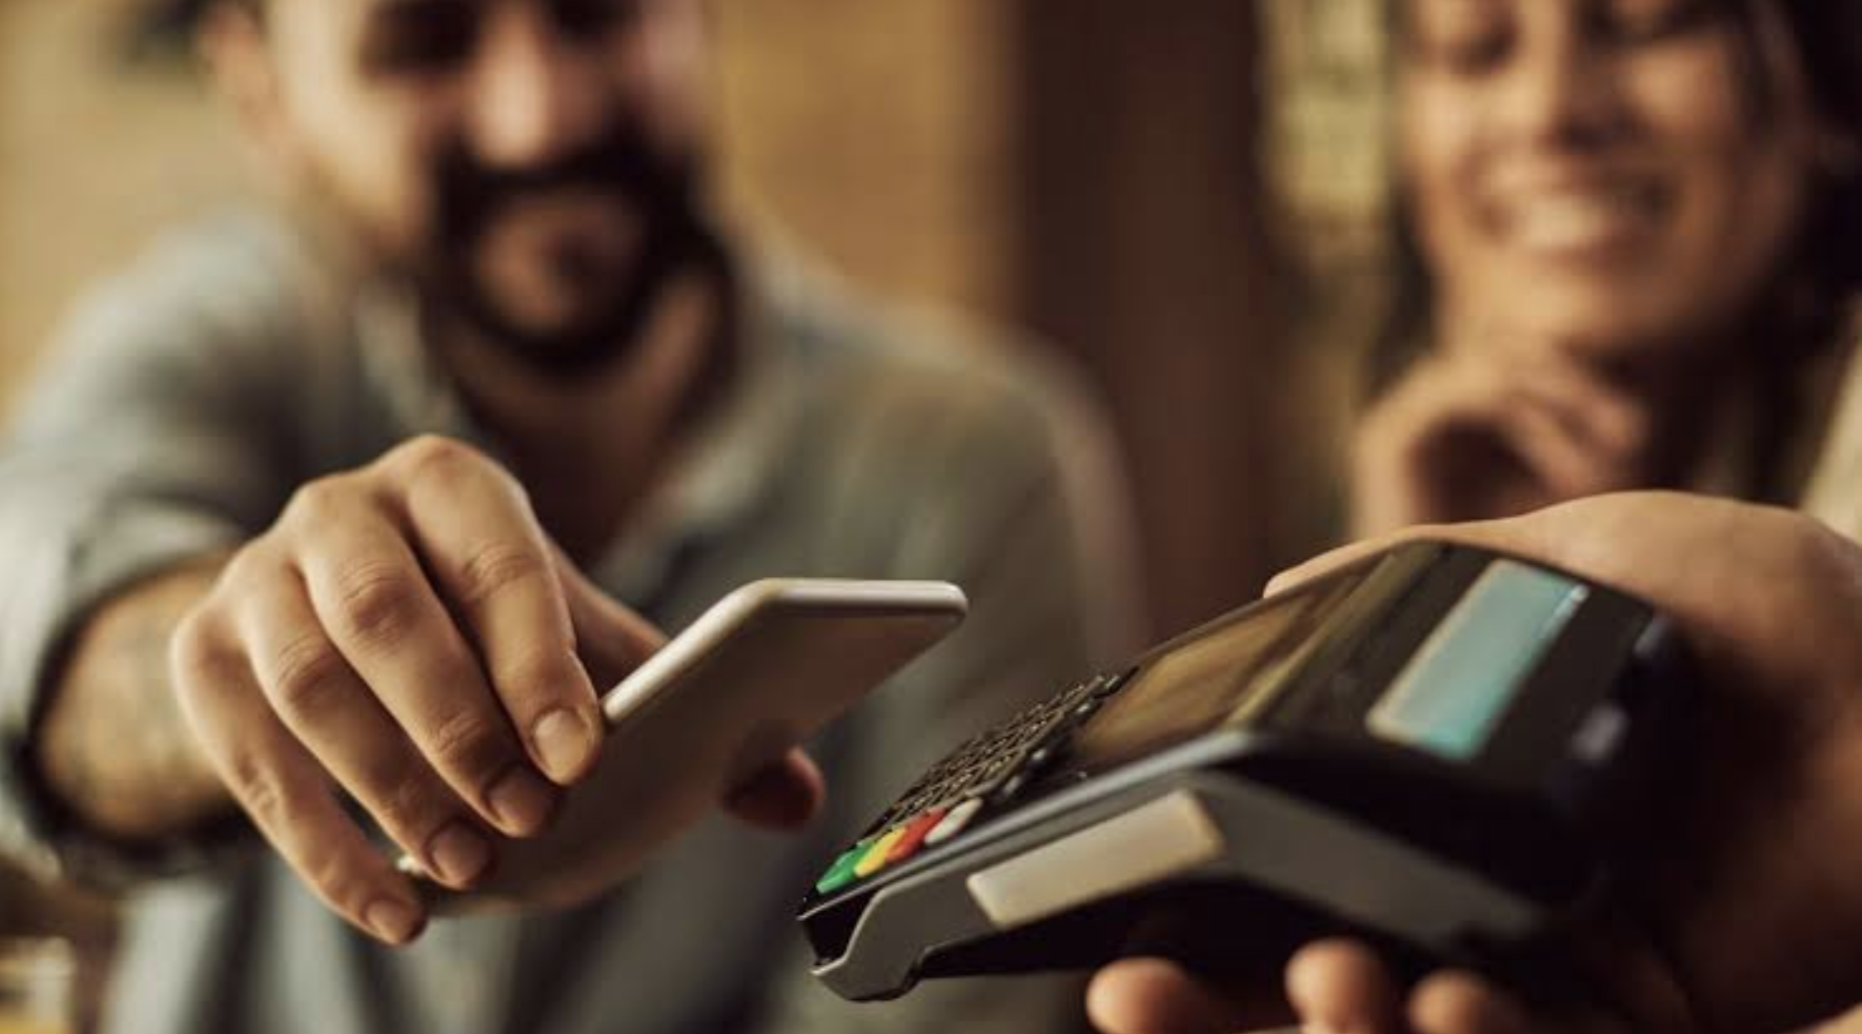
A pressão sobre as taxas cobradas nas transações e o avanço de sistemas de gestão com pagamentos integrados estão mudando a estratégia das empresas de meios de pagamento. Com menor espaço para sustentar rentabilidade apenas na adquirência, companhias do setor ampliam investimentos em software, concessão de crédito e serviços financeiros para preservar margem e manter o relacionamento com lojistas.
Continua depois da publicidade
Segundo estudo da ADVISIA OC&C, empresas de ERP, sistemas de ponto de venda e plataformas SaaS estão incorporando pagamentos diretamente às suas soluções, reduzindo a necessidade de contratação de um serviço separado de adquirência. O movimento transfere parte da disputa pelo lojista da infraestrutura de pagamento para a camada de software.
A mudança ocorre em meio à compressão das taxas do setor. No cartão de crédito, o MDR médio recuou de 2,42% em 2018 para 2,14% em 2025. No débito, caiu de 1,38% para 1,13% no mesmo período. Para a consultoria, a redução da rentabilidade da transação tradicional aumenta a importância de receitas provenientes de serviços recorrentes e financeiros.
“Quando o pagamento passa a estar integrado ao sistema usado pelo lojista para administrar o negócio, a discussão deixa de ser apenas sobre taxa. Quem controla essa camada ganha acesso ao relacionamento, aos dados e a outras oportunidades de monetização”, afirma Daniel Wada, sócio da ADVISIA OC&C.
Continua depois da publicidade
A consequência é uma mudança no próprio papel da adquirente. Em vez de atuar somente como processadora, a empresa passa a buscar uma posição mais ampla no ecossistema do cliente, com oferta de concessão de crédito, antecipação de recebíveis, conta empresarial, prevenção a fraudes e ferramentas de gestão.
O estudo aponta que esse movimento também tende a reduzir a importância econômica da maquininha. A receita de aluguel dos terminais tende a perder participação, enquanto o equipamento passa a funcionar cada vez mais como instrumento de aquisição de clientes para outros produtos e serviços.
Para as adquirentes, perder a interface principal com o lojista significa também perder acesso a dados transacionais. Essas informações são usadas para alimentar modelos de crédito, antecipação e prevenção a fraudes, frentes consideradas cada vez mais relevantes para a rentabilidade do setor.
Continua depois da publicidade
“O risco não é apenas perder uma transação. É perder a principalidade do cliente. Quando outro fornecedor passa a concentrar software, pagamento e dados, a adquirente fica mais distante da operação e tem menos capacidade de oferecer outros serviços de maior margem”, diz José Evangelista, diretor da ADVISIA OC&C.
Esse cenário pode acelerar movimentos de consolidação. A ADVISIA OC&C aponta aquisições de empresas de software como uma das alternativas para companhias de pagamento que precisam incorporar novas capacidades com mais velocidade, além de parcerias e desenvolvimento interno.
O estudo destaca ainda que a janela para esse tipo de movimento pode ficar mais restrita à medida que concorrentes avançam sobre ativos estratégicos. Empresas de software com bases relevantes de lojistas passam a ser alvos especialmente importantes porque permitem integrar pagamentos a uma relação comercial já existente.
Continua depois da publicidade
Na avaliação dos especialistas da empresa, a disputa tende a sair cada vez mais de uma lógica baseada apenas em volume e preço. O objetivo passa a ser aumentar o valor gerado ao longo da relação com o cliente, reduzir o churn e ampliar receitas recorrentes.
“Quem continuar olhando a adquirência como um negócio isolado tende a enfrentar uma pressão crescente. O valor está migrando para quem consegue combinar software, dados e serviços financeiros em torno do mesmo cliente”, afirma Wada.
Fique por dentro das últimas
notícias