
Nome sujo no 2º semestre: veja como sair das dívidas até o final do ano
Fechar as contas do ano com o nome limpo costuma ser a meta de quem começou o segundo semestre negativado.

Magnific
O problema é que, na prática, essa meta parece mais distante do que realmente é e muitas pesssoas não sabem nem por onde começar.
Continua depois da publicidade
Este artigo mostra o que está por trás dessa sensação, por que os juros altos dificultam a quitação de dívidas antigas e qual o caminho prático para organizar o orçamento e avaliar crédito com segurança até o fim do ano.
O perfil de quem está com o nome sujo hoje
Quem está com o nome sujo hoje é um grupo grande e mais comum do que aparenta, mas uma parte relevante desse grupo ainda subestima as próprias chances de conseguir crédito.
De acordo com o Mapa da Inadimplência da Serasa, referência no setor desde 2016, o Brasil chegou a 81,7 milhões de pessoas inadimplentes em fevereiro de 2026, resultado de uma alta constante ao longo da última década.
Continua depois da publicidade
Esse cenário ajuda a explicar por que tanta gente carrega o nome sujo ao mesmo tempo, sem que isso seja sinônimo de descuido financeiro individual.
A pesquisa datatudo, editoria de pesquisas da meutudo, em junho de 2026, foi na direção oposta e mostrou como boa parte de quem está negativado enxerga a própria situação:
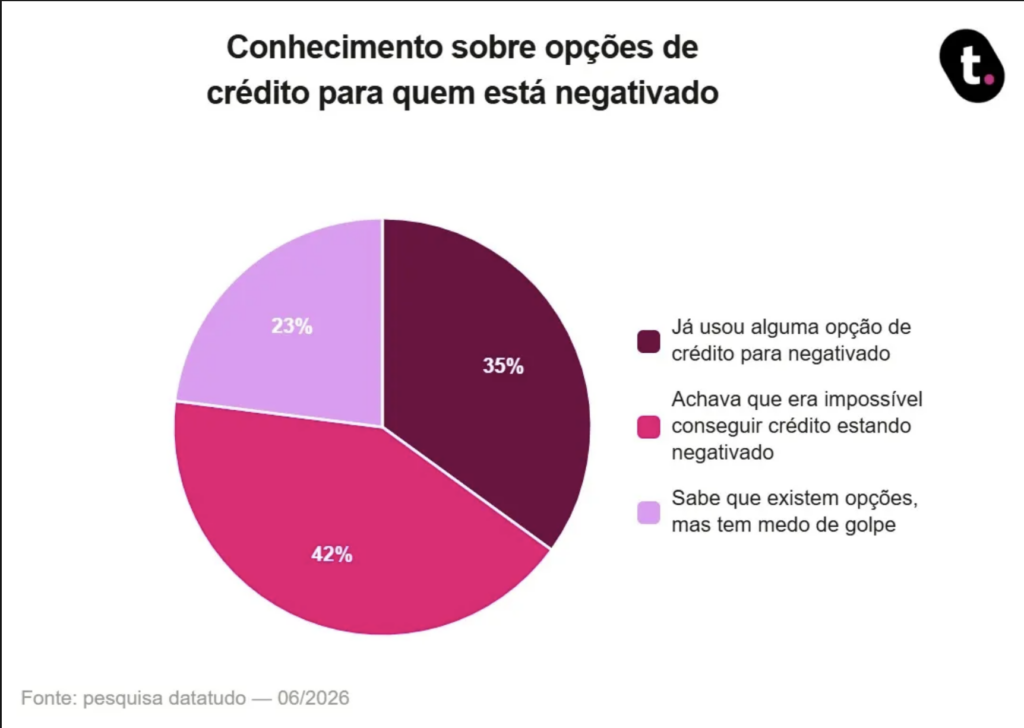
Tabela 1
Crédito: Divulgação
Ou seja, entre os entrevistados, quase metade das pessoas negativadas (42%) evita nem procurar uma solução por acreditar que não é possível conseguir aprovação de crédito.
Continua depois da publicidade
Por isso, entender que existem alternativas sérias e confiáveis para conseguir empréstimo estando negativado é o primeiro passo antes de qualquer negociação.
Por que os juros altos travam a quitação das dívidas
Os juros altos são o principal motivo pelo qual uma dívida em atraso vira bola de neve. Quando o valor não é pago, os juros passam a incidir sobre um saldo que já inclui juros anteriores, e o total sobe mês após mês.
Na mesma pesquisa, 44% apontaram os juros altos das dívidas como o maior obstáculo para colocar as contas em dia, à frente de imprevistos como saúde ou desemprego na família (28%).
Continua depois da publicidade
Renda atual insuficiente (19%) e falta de organização financeira (9%) completam a lista de motivos apontados.
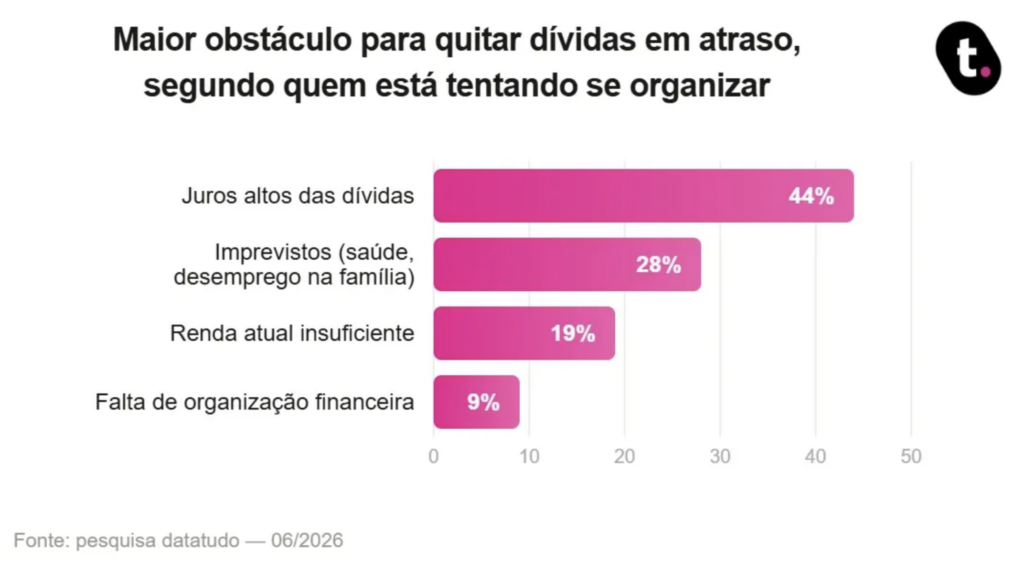
Tabela 2
Crédito: Divulgação
Por isso, negociar cedo costuma custar menos do que esperar.
As instituições financeiras em geral costumam oferecer descontos maiores para quem procura o acordo antes que a dívida acumule ainda mais juros e avance para processos de cobrança mais caros para todo mundo envolvido.
Continua depois da publicidade
Como planejar a organização financeira para o resto do ano
Organizar o orçamento antes de contratar qualquer crédito novo é o passo que evita reabrir o mesmo ciclo de dívidas mais à frente.
Controlar os gastos do mês, seja em aplicativo, planilha ou caderno, é a base desse processo.
Mas isso sozinho não resolve uma dívida que já está em atraso: quitar o que está pendente exige um passo além disso, que é priorizar o pagamento antes de qualquer gasto novo.
Continua depois da publicidade
Para sair dessa situação, você pode focar em duas ações principais:
- Escolha uma ferramenta e use com constância: planilha, aplicativo ou caderno, o formato importa menos do que manter o hábito todos os meses
- Defina prioridades antes de qualquer decisão de crédito: liste primeiro as dívidas com juros mais altos e as contas fixas essenciais, e só depois considere algo novo
Feito esse primeiro ajuste, fica mais fácil avaliar se buscar crédito faz sentido agora, e qual modalidade realmente atende à situação atual.
É possível conseguir crédito mesmo estando negativado?
Sim, ter o nome sujo não impede a contratação de crédito. Existem modalidades pensadas especificamente para esse público, que avaliam outros critérios além da situação no cadastro de proteção ao crédito, como renda atual e capacidade de pagamento.
Continua depois da publicidade
Como mostram os números da mesma pesquisa citados acima, boa parte de quem está negativado nem sabe que essas opções existem, e outra parte evita usá-las por medo de golpe.
Conhecer o mecanismo por trás dessas linhas ajuda a diferenciar uma oferta séria de uma armadilha.
Uma alternativa nesse momento é recorrer a um empréstimo para negativado, que são modalidade de crédito com análise facilitada para quem está com restrições no nome.
Continua depois da publicidade
Essas modalidades são oferecidas por algumas instituições financeiras e costumam ter taxas de juros baixas, que tornam o crédito ainda mais acessível e seguro para quem tenta recuperar o controle financeiro.
A fintech de crédito meutudo, por exemplo, oferece esse tipo de modalidade, com análise e aprovação rápida, sem exigir que o nome esteja limpo para iniciar a negociação.
Cuidados antes de contratar um empréstimo para sair do vermelho
Antes de fechar contrato para sair do vermelho, alguns cuidados evitam trocar uma dívida cara por outra ainda maior:
Continua depois da publicidade
- Compare taxas entre instituições: olhe o valor total a pagar em mais de uma proposta, não apenas a parcela mensal isolada
- Desconfie de aprovação garantida sem análise: toda instituição séria avalia renda e capacidade de pagamento antes de liberar crédito, mesmo em linhas voltadas para negativados
- Verifique se a parcela cabe no orçamento: simule o valor mensal considerando as contas fixas atuais antes de assinar qualquer proposta
Na mesma pesquisa, 49% das pessoas disseram que teriam mais tranquilidade para fechar um acordo hoje se conseguissem uma parcela que coubesse no orçamento mensal.
Um passo a passo claro para sair das dívidas ficou em segundo lugar, citado por 40%, e um desconto grande no valor total da dívida apareceu para 11%, como mostra o gráfico:
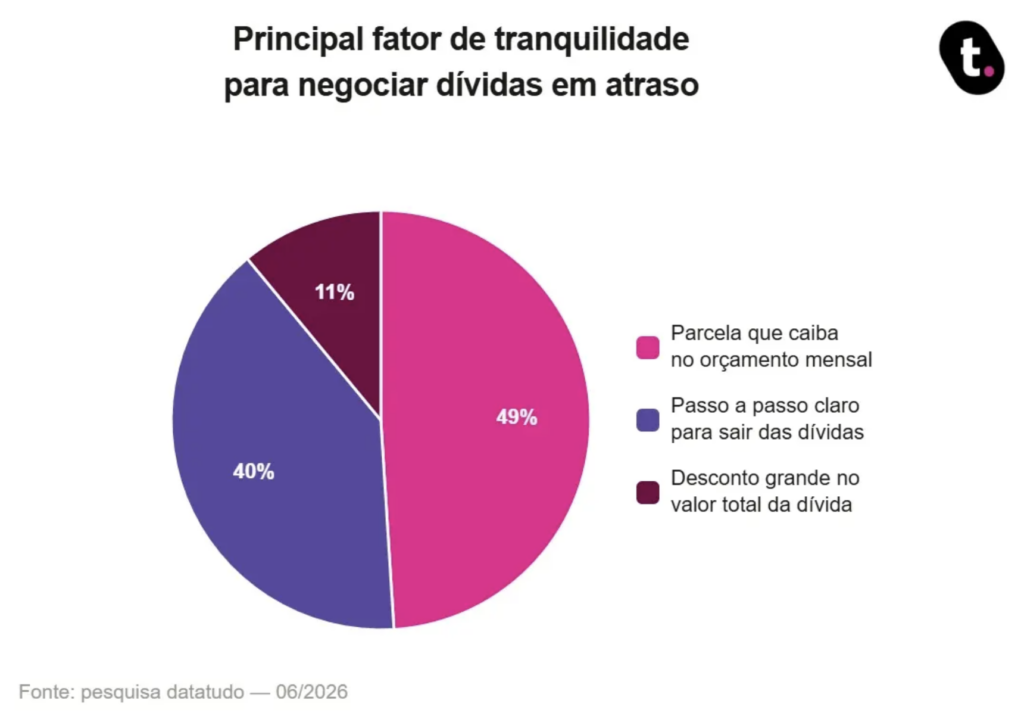
Tabela 3
Crédito: Divulgação
Esse dado reforça o terceiro cuidado da lista: uma parcela apertada demais tende a virar mais uma dívida no lugar da antiga, mesmo quando a taxa parece atrativa no papel.
Continua depois da publicidade
Sair do nome sujo até o fim do ano depende de juntar essas três frentes: entender que crédito para negativado existe e não é raridade, organizar o orçamento antes de assumir qualquer parcela nova, e negociar com atenção às condições reais de cada proposta.
Começar essa organização o quanto antes para chegar ao fim do ano com o nome limpo, mesmo aos poucos, já reduz o valor final pago em juros e pode te ajudar a recuperar o controle financeiro