
Quanto rende investir R$ 100, R$ 500 ou R$ 1.000 por mês com a Selic a 13,75%?
Juros elevados impulsionam os investimentos de renda fixa; veja quanto rende investir e como fazer

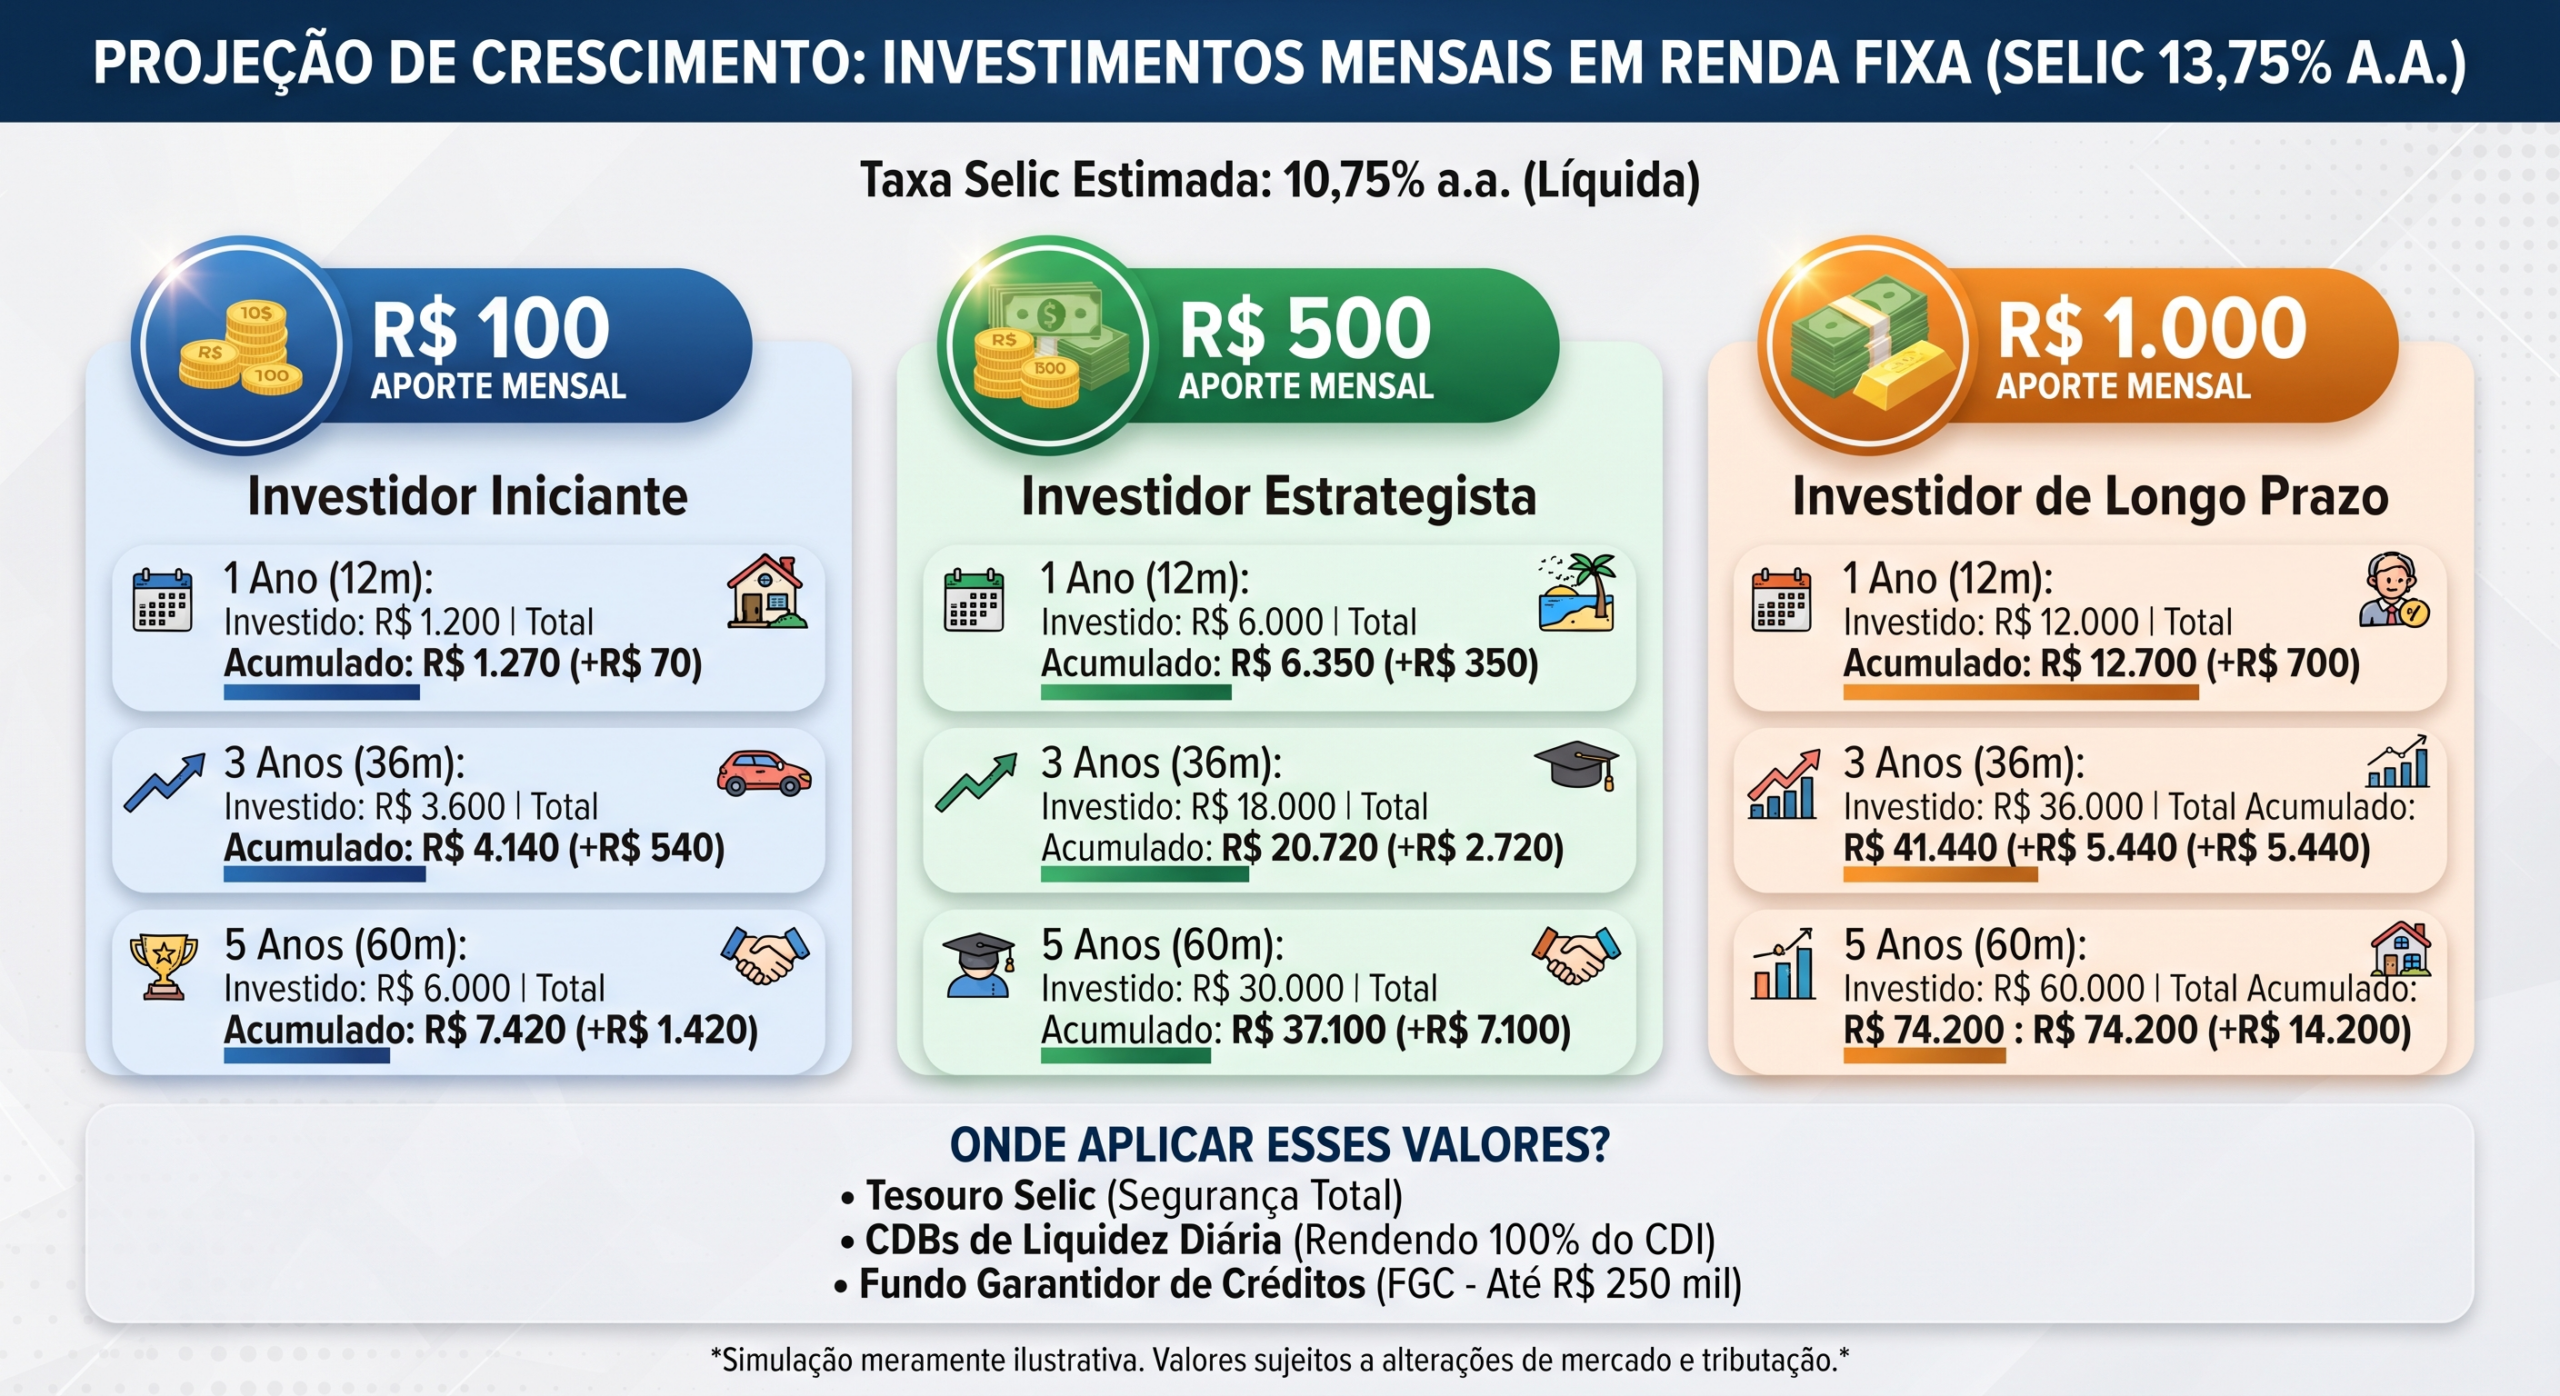
Com a taxa Selic em patamares elevados, o mercado de renda fixa voltou a brilhar no radar dos investidores brasileiros. Manter a taxa básica de juros em 13,75% ao ano coloca opções seguras e acessíveis no centro das atenções de quem deseja proteger o patrimônio e, ao mesmo tempo, obter retornos expressivos.
Continua depois da publicidade
Mas o que significa, na prática, criar o hábito de investir todos os meses? Para responder a essa pergunta, simulamos o acúmulo de capital considerando aportes mensais de R$ 100, R$ 500 e R$ 1.000, projetados para períodos de 1, 3 e 5 anos, já considerando um rendimento líquido estimado de aproximadamente 10,75% ao ano (cerca de 0,85% ao mês), com desconto do Imposto de Renda.
1. Para quem pode investir R$ 100 por mês
Ideal para quem está dando os primeiros passos na educação financeira e quer substituir pequenos gastos cotidianos por investimentos consistentes.
- Em 1 ano: Você investe R$ 1.200 e acumula aproximadamente R$ 1.270 (cerca de R$ 70 apenas em rendimento de juros).
- Em 3 anos: O total investido sobe para R$ 3.600, mas o montante final chega a cerca de R$ 4.140 (R$ 540 de juros).
- Em 5 anos: Com R$ 6.000 aplicados ao longo do período, o saldo acumulado salta para cerca de R$ 7.420 — sendo R$ 1.420 gerados puramente pelo poder dos juros compostos.
2. Para quem pode investir R$ 500 por mês
Uma faixa intermediária que já permite construir uma reserva de emergência robusta ou planejar objetivos de médio prazo.
Continua depois da publicidade
- Em 1 ano: Total investido de R$ 6.000, com valor total acumulado de aproximadamente R$ 6.350 (R$ 350 de juros).
- Em 3 anos: O montante aplicado chega a R$ 18.000, gerando um saldo final de cerca de R$ 20.720 (R$ 2.720 de juros).
- Em 5 anos: Ao atingir 60 meses de aportes (R$ 30.000 investidos), o valor total salta para cerca de R$ 37.100, acumulando mais de R$ 7.100 em rendimentos.
3. Para quem pode investir R$ 1.000 por mês
Com aportes mais robustos, o efeito multiplicador dos juros se torna evidente de forma acelerada, aproximando o investidor de metas ambiciosas.
- Em 1 ano: Investindo R$ 12.000, o montante alcança cerca de R$ 12.700 (R$ 700 de juros).
- Em 3 anos: O capital investido de R$ 36.000 se transforma em aproximadamente R$ 41.440 (R$ 5.440 de juros).
- Em 5 anos: Somando R$ 60.000 em aportes ao longo de meia década, o saldo final atinge impressionantes R$ 74.200, com mais de R$ 14.200 devolvidos em juros líquidos para o investidor.
Onde aplicar: Tesouro Selic e CDBs
Para capturar esses retornos com segurança e alta liquidez, as melhores alternativas são os investimentos de renda fixa pós-fixados:
- Tesouro Selic: Emitido pelo Governo Federal, é considerado o investimento mais seguro do país. Acompanha fielmente a variação da taxa básica de juros e permite resgates a qualquer momento, sendo ideal para a reserva de emergência.
- CDBs de Liquidez Diária: Emitidos por bancos, a dica é buscar títulos que paguem no mínimo 100% do CDI e ofereçam resgate diário. Eles contam com a proteção do FGC (Fundo Garantidor de Créditos) para valores de até R$ 250 mil por instituição.
Como colocar o plano em prática pelo celular
Investir nesses ativos deixou de ser algo burocrático e hoje pode ser feito diretamente pelo aplicativo do seu banco ou de uma corretora de valores em poucos cliques:
Continua depois da publicidade
- Pelo app do banco: Acesse a aba de Investimentos, navegue até a categoria de Renda Fixa e busque por CDBs com liquidez diária que paguem pelo menos 100% do CDI, ou selecione diretamente a opção de Tesouro Direto caso o banco disponibilize.
- Preenchimento e confirmação: Informe o valor desejado (o Tesouro e muitos CDBs permitem aplicações acessíveis, abaixo de R$ 30 ou R$ 50) e confirme com a sua senha. Caso seja sua primeira aplicação no Tesouro Direto, o sistema fará um breve cadastro digital integrado à B3 na mesma hora.
- Constância: Programe transferências automáticas mensais para automatizar o processo e garantir que a disciplina financeira se mantenha ao longo dos meses.