
Justiça rejeita cobrança bancária de quase R$ 1 milhão
Caso conduzido pela M. A. Dias Advogados Associados evidencia a importância dos documentos que sustentam uma cobrança e da análise jurídica antes de uma

Divulgação
Caso conduzido pela M. A. Dias Advogados Associados evidencia a importância dos documentos que sustentam uma cobrança e da análise jurídica antes de uma renegociação
Continua depois da publicidade
Uma cobrança de quase R$ 1 milhão exige mais do que a apresentação de um saldo devedor. Em processo julgado pela 4ª Vara Cível do Foro Regional de Santana, em São Paulo, o Banco Bradesco teve rejeitado o pedido de pagamento desse montante contra uma empresa. A Justiça considerou insuficientes os documentos apresentados para demonstrar o empréstimo que fundamentava a cobrança.
A defesa foi conduzida pelo escritório M. A. Dias Advogados Associados, com atuação em conflitos bancários envolvendo empresas e pessoas físicas. Segundo levantamento interno, o escritório acumula mais de R$ 100 milhões em reduções de cobranças bancárias, considerando decisões judiciais e acordos.
Na ação que deu origem à matéria, a sentença foi proferida em 2023 e tornou-se definitiva no mesmo ano, sem recurso da instituição financeira.
Continua depois da publicidade
O banco sustentava que havia concedido um empréstimo à empresa e que a falta de pagamento resultara no saldo exigido judicialmente. A empresa contestou a contratação e a utilização da operação descrita na ação.
Ao examinar o processo, o juízo distinguiu a existência da conta bancária da comprovação do empréstimo. Embora o relacionamento entre as partes estivesse demonstrado, a documentação apresentada não comprovava a disponibilização do crédito objeto da cobrança.
O que faltava nos documentos
Continua depois da publicidade
A instituição financeira apresentou cálculos e demonstrativos do débito, mas não juntou extratos que demonstrassem a liberação dos recursos à empresa. A sentença também apontou que os documentos de abertura de conta não faziam referência ao empréstimo discutido.
Outro ponto foi a divergência entre a data de utilização do crédito mencionada na cobrança e aquela indicada no demonstrativo apresentado pelo banco. Não foi apresentado extrato da conta ou da operação que esclarecesse essa divergência.
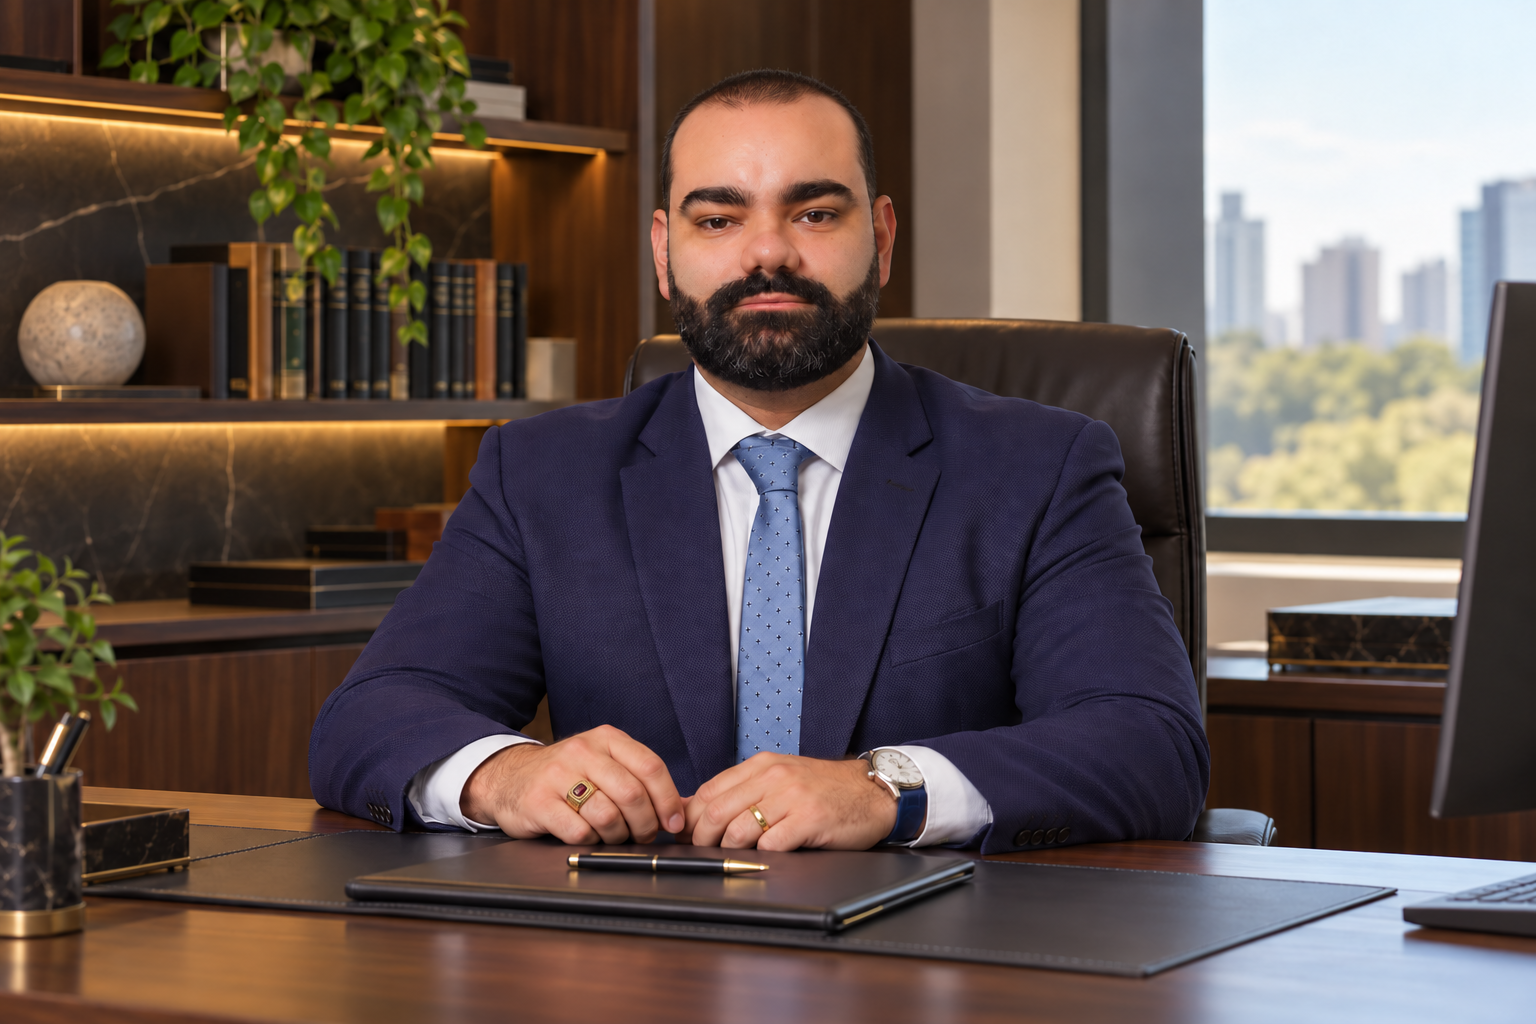
Para o advogado Marcelo Adryel Dias, sócio-diretor da M. A. Dias Advogados Associados, o caso mostra por que a análise de uma cobrança precisa alcançar sua origem.
Continua depois da publicidade
“Uma planilha informa quanto o banco pretende receber, mas é preciso verificar quais documentos demonstram a contratação, a disponibilização dos recursos e a formação daquele saldo. Essa análise é essencial para definir a resposta à cobrança”, afirma.
Na sentença, a Justiça atribuiu à instituição financeira o ônus de comprovar os fatos que sustentavam seu pedido. Os embargos monitórios apresentados pela defesa foram acolhidos, e a ação foi julgada improcedente, com resolução do mérito. O banco também foi condenado ao pagamento das custas, despesas processuais e honorários advocatícios.
Por que o caso importa para quem recebe uma cobrança
Continua depois da publicidade
A discussão não se limitou à existência de um contrato assinado. O fundamento da decisão foi a insuficiência do conjunto documental para sustentar aquela cobrança, especialmente diante da contestação da empresa e da falta de comprovação da liberação do crédito.
Essa distinção evita uma conclusão automática de que toda cobrança sem contrato físico deve ser rejeitada. No próprio julgamento, o juízo considerou a possibilidade de comprovação de uma operação eletrônica por meio dos registros correspondentes. O problema identificado foi a ausência de elementos suficientes no caso concreto.
Para empresários que enfrentam cobranças bancárias, o episódio também traz uma reflexão sobre o momento de negociar. Além do desconto e do valor das parcelas, a decisão envolve compreender a operação, os documentos disponíveis e os riscos jurídicos.
Continua depois da publicidade
“A negociação pode ser uma solução adequada, mas precisa partir de um diagnóstico. Antes de assumir novas condições, é importante compreender o que está sendo cobrado e quais são as possibilidades de defesa. Uma renegociação precipitada pode levar ao reconhecimento de valores e à formalização de novas obrigações e garantias, dificultando a discussão de cobranças que poderiam ser contestadas ou que não estavam suficientemente comprovadas”, explica Dias.
Segundo o advogado, essa avaliação deve continuar ao longo de eventual processo judicial. “A estratégia precisa acompanhar o andamento do caso. As provas produzidas, as decisões e as condições oferecidas pelo credor podem justificar tanto a continuidade da defesa quanto a abertura ou a retomada de uma negociação. A escolha deve ser revista conforme os riscos e as oportunidades de cada etapa”, acrescenta.
O resultado do processo decorreu das provas e das circunstâncias examinadas pela Justiça. A principal questão evidenciada pelo caso é a necessidade de conectar o valor exigido aos documentos que efetivamente sustentam a cobrança.
Continua depois da publicidade
Processo: 1007475-84.2023.8.26.0001 — 4ª Vara Cível do Foro Regional de Santana, São Paulo.