
Inadimplência com bancos atinge maior nível desde 2017
Juros médios de 47,8% ao ano e desemprego elevam atraso em empréstimos de famílias e empresas, mostra Banco Central

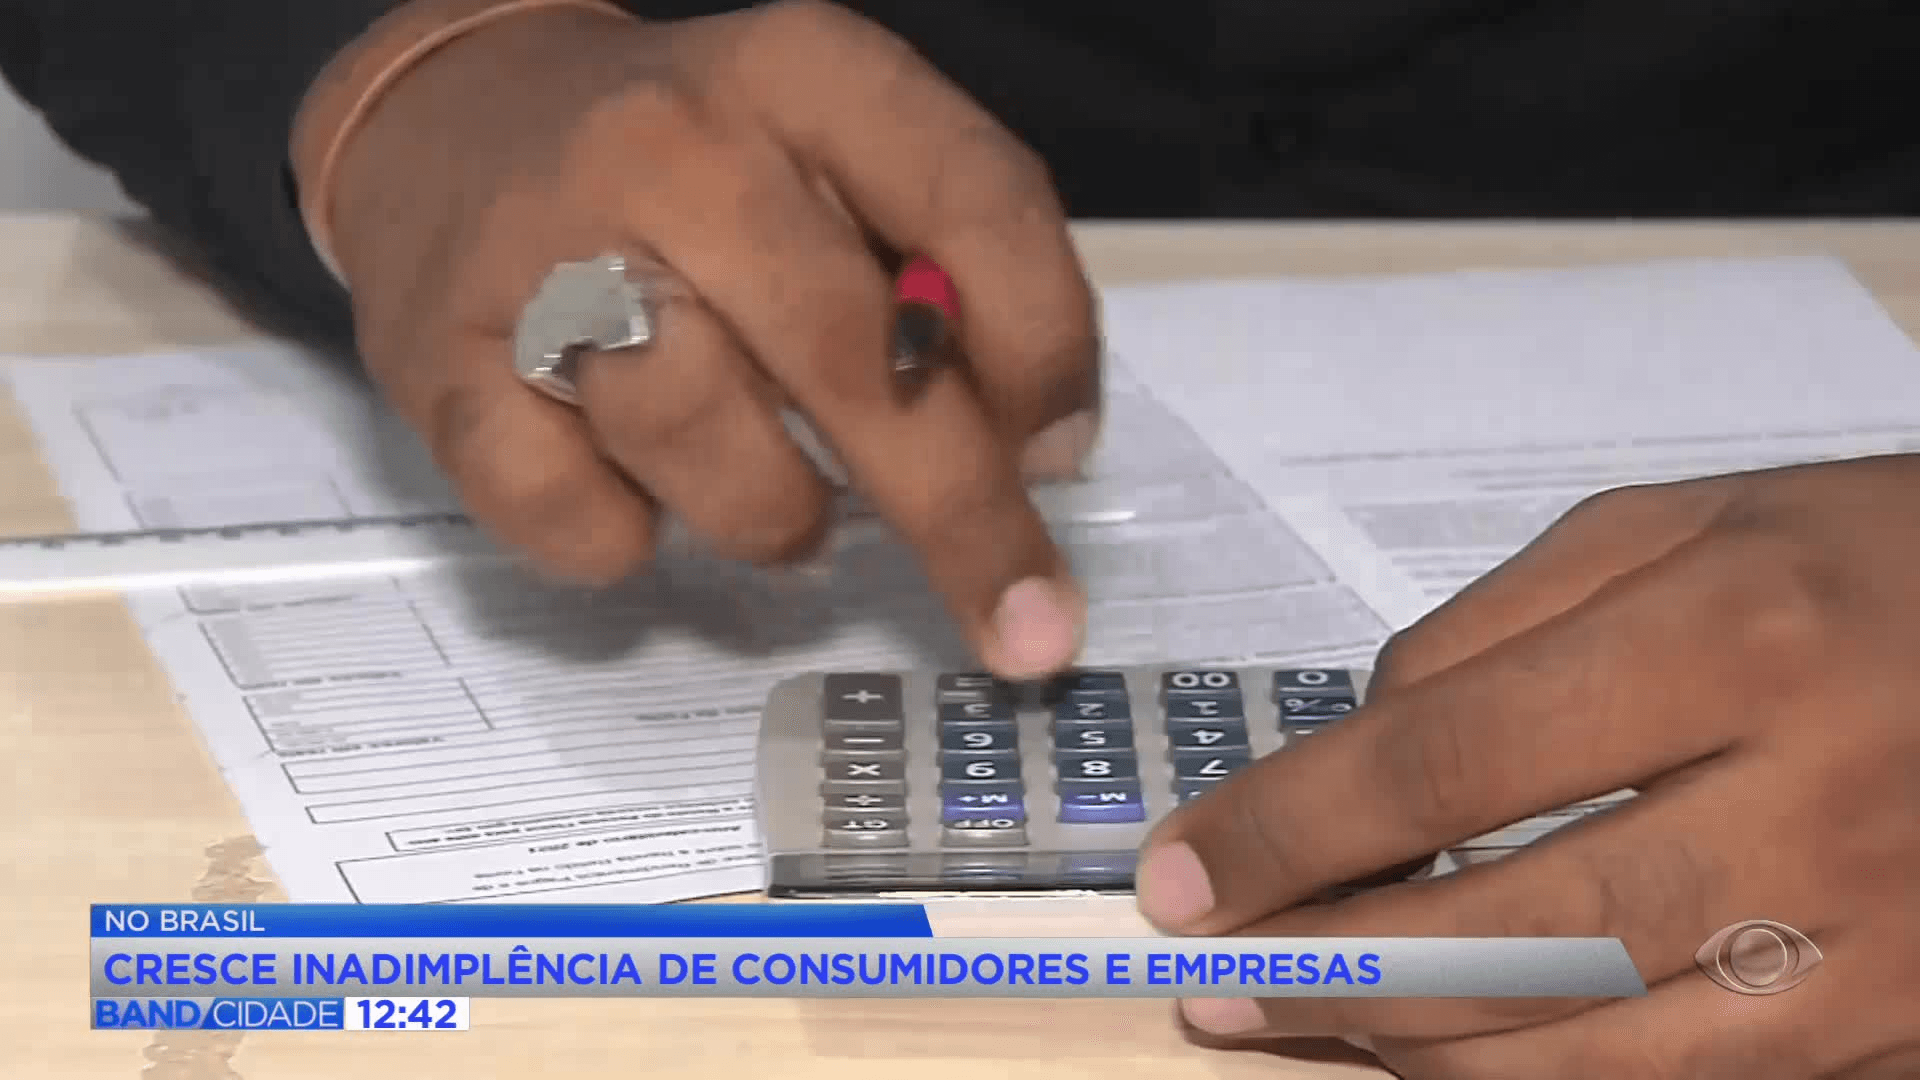
A inadimplência de pessoas físicas e jurídicas em operações de crédito com bancos subiu para 5,5% em janeiro, no Brasil, o maior nível desde agosto de 2017, de acordo com dados do Banco Central.
Continua depois da publicidade
O avanço ocorre em um cenário de juros elevados nas instituições financeiras e de aperto no orçamento de famílias e empresas, que encontram mais dificuldade para manter as parcelas em dia.
Segundo o Banco Central, a taxa média de juros das operações com recursos livres chegou a 47,8% ao ano, alta de 5 pontos percentuais em 12 meses. No caso de pessoas físicas, a média passou de 54% para 61% em 2025, enquanto a taxa básica de juros, a Selic, se mantém em 15% ao ano.
Famílias relatam dificuldades para pagar dívidas
O aumento dos atrasos aparece na rotina de consumidores como a autônoma Ana Vitória Navalski. Em 2022, ela contratou um empréstimo para comprar móveis e organizar a festa de aniversário da filha, mas perdeu o controle do orçamento, atrasou a fatura do cartão de crédito e viu a dívida crescer.
Continua depois da publicidade
Ela conta que demorou para conseguir negociar novamente com o banco e, nesse período, os juros se acumularam.
"Levou um tempo para eu conseguir renegociar e pagar, ficou uns oito meses rodando os juros até eu refazer o parcelamento. Vou ter que pagar até o fim do ano, espero conseguir me liberar dessa dívida até a metade do ano", relata Ana Vitória.
Juros altos e desemprego puxam inadimplência
Para o economista José Pio Martins, a combinação de juros altos e desemprego explica boa parte do aumento da inadimplência entre trabalhadores e pequenos empreendedores.
"O banco gosta de renegociar, ele precisa renegociar. Especialmente quem tem cartão de crédito, cheque especial e fatura de cartão de crédito tem que procurar o banco logo para renegociar, porque o juro é muito alto. Se não renegociar, o juro fica tão alto, aumenta tanto o valor final do endividamento, que muitos não conseguem mais pagar", avalia Martins.
Na visão do economista, a orientação é buscar o banco assim que surgirem dificuldades, trocar dívidas mais caras por linhas mais baratas e reorganizar o orçamento para evitar que o atraso inicial se transforme em uma nova "bola de neve" financeira.