
27% dos beneficiários INSS não conseguem pagar emergências
Como ter reserva?

Um remédio caro ou um conserto urgente na casa costumam pegar o orçamento familiar de surpresa no meio do mês.
Continua depois da publicidade
Para os beneficiários do INSS, lidar com esses imprevistos financeiros pode ser ainda mais difícil, já que a renda mensal tem um valor fixo.
Neste artigo, você vai saber como criar uma reserva financeira guardando pouco dinheiro para manter as contas em dia e evitar o endividamento.
O impacto de gastos inesperados na renda fixa do aposentado
Por terem renda fixa, aposentados e outros beneficiários do INSS costumam ser mais impactados por gastos inesperados, enfrentando um desafio no orçamento familiar da noite para o dia.
Continua depois da publicidade
Quando o dinheiro não tem sobras no fim do mês, qualquer despesa extra com saúde ou reformas atrapalha o pagamento das contas básicas, empurrando a pessoa para opções de crédito muito caras.
De acordo com a 9ª edição do Raio X do Investidor Brasileiro, realizada pela Anbima em parceria com o Datafolha em novembro de 2025, 93% dos já aposentados dependem exclusivamente do INSS.
O mesmo levantamento mostra que 31% da população não tem nenhum dinheiro guardado para gastos imprevistos, enquanto 43% gastariam toda a reserva financeira em até seis meses.
Continua depois da publicidade
Por esse motivo, planejar a criação de uma caixinha de reserva para emergência evita transformar um susto passageiro em dívidas que duram o ano todo.
Pesquisa datatudo: por que os aposentados buscam suporte financeiro
Os aposentados buscam suporte financeiro principalmente para resolver emergências do dia a dia e para quitar dívidas antigas.
É o que diz o levantamento realizado pela datatudo, editoria de pesquisas da meutudo, em março de 2026, 27% dos entrevistados apontaram a emergência como a situação em que mais precisariam de dinheiro extra.
Continua depois da publicidade
Logo atrás aparece a quitação de dívidas, com 25%, seguida por despesas com saúde ou remédios, com 20%, como você pode conferir no gráfico abaixo:
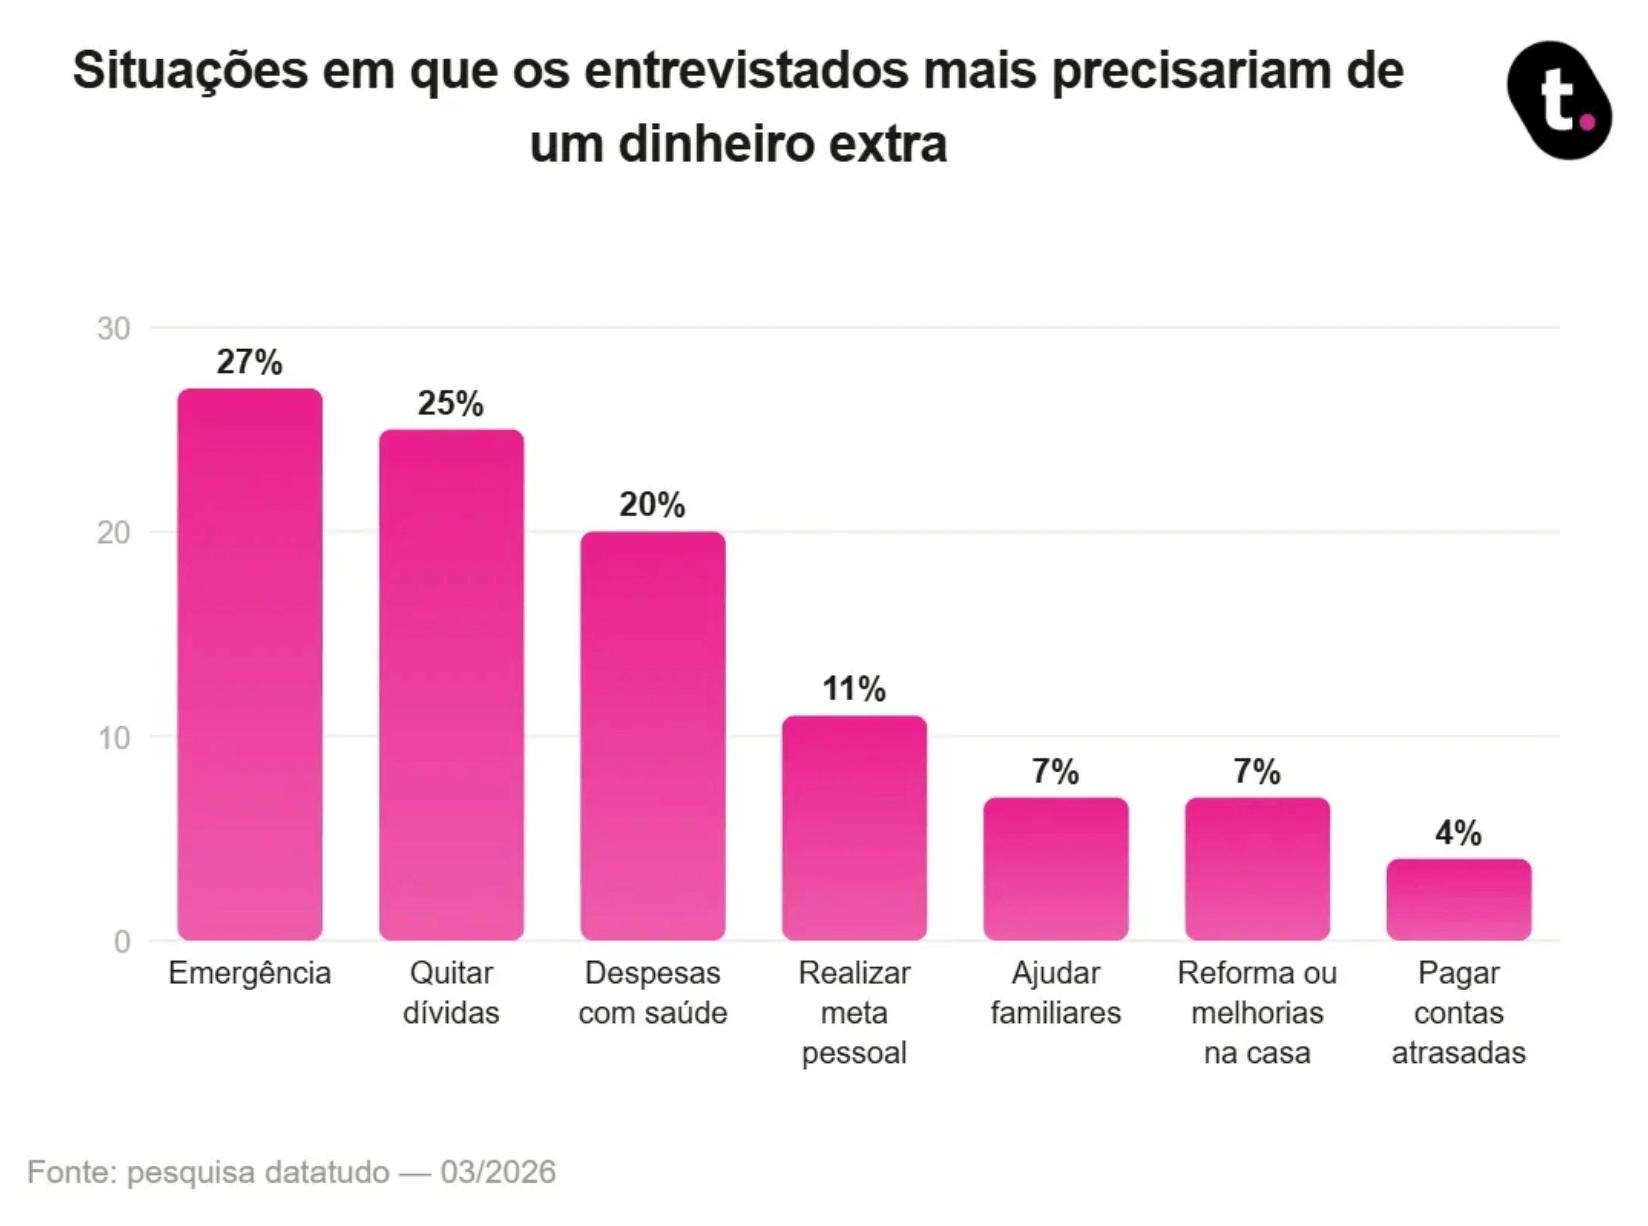
Somadas, as categorias de emergência e quitação de débitos respondem por mais da metade das respostas coletadas pela datatudo.
Esse cenário mostra que a busca por mais dinheiro está ligada à organização do orçamento e à troca de dívidas caras por opções mais baratas, bem longe de gastos por impulso.
Continua depois da publicidade
Passo a passo para montar um fundo de imprevistos com seu orçamento
O passo a passo para montar uma reserva para imprevistos financeiros consiste em separar uma quantia pequena e fixa do benefício assim que o pagamento cai na conta.
A lógica dessa estratégia é guardar primeiro e viver com o que sobra, garantindo a formação da caixinha de emergência antes de qualquer outro gasto no mês.
Para começar sua reserv, você deve:
Continua depois da publicidade
- Definir da meta: pense na despesa inesperada mais frequente na sua rotina (como consultas ou reparos em casa) para definir o valor inicial a juntar
- Separar no dia do pagamento: transfira o valor escolhido assim que o benefício for depositado, evitando que o dinheiro parado na conta vire um gasto sem querer
Dica: inicie com 5% do benefício, essa pequena quantia para criar o hábito sem apertar o orçamento diário, o que ajuda a juntar meio salário em dez meses.
- Cortar custos invisíveis: elimine tarifas bancárias indevidas, assinaturas que ninguém usa ou pacotes de TV fechada para gerar um fôlego financeiro
- Escolher a conta que rende: guarde o dinheiro em um local com rendimento automático e que permita o saque imediato, protegendo o valor da inflação
Nenhum desses passos exige sobras grandes no fim do mês para funcionar na rotina de quem recebe um benefício.
Com paciência, o fundo de imprevistos cresce aos poucos e traz a tranquilidade necessária para cobrir despesas inesperadas sem sufoco.
Continua depois da publicidade
O papel do crédito consciente no alívio de despesas
O papel do crédito consciente no alívio de despesas é oferecer dinheiro rápido com as menores taxas do mercado quando o valor da reserva ainda não é suficiente.
Para escolher a opção mais justa, o primeiro ponto a analisar é o Custo Efetivo Total (CET), que reúne juros, impostos (como o IOF), tarifas e seguros em um único percentual transparente.
A diferença entre as opções de crédito disponíveis no mercado brasileiro é enorme. Segundo dados do Banco Central do Brasil (BCB), na referência de junho de 2026, o cheque especial cobrou 139,78% ao ano, enquanto o rotativo do cartão de crédito bateu a marca de 442,44% ao ano.
Continua depois da publicidade
Já a taxa média cobrada para aposentados e pensionistas no crédito consignado ficou em apenas 1,83% ao mês (24,31% ao ano), pois o desconto direto na folha de pagamento reduz o risco de inadimplência para as instituições.
Como as taxas de juros sempre mudam, essa diferença gigante entre as modalidades continua existindo.
Por essa razão, a contratação do empréstimo consignado INSS surge como a alternativa mais inteligente para arrumar a casa financeiramente sem prejudicar a renda do futuro.
Continua depois da publicidade
Uma dica prática é buscar por plataformas digitais como a meutudo, que facilitam a contratação, sendo feita pelo celular e sem a necessidade de ir a agências bancárias.
Além disso, antes de fechar o negócio, confirme sempre se a parcela cabe no seu orçamento para evitar que a ajuda de hoje vire um aperto amanhã.
Práticas para manter a estabilidade financeira na terceira idade
As boas práticas para manter a estabilidade financeira na terceira idade começam pelo acompanhamento mensal de tudo o que entra e sai do orçamento.
Continua depois da publicidade
O hábito mais simples e eficaz que você pode ter inicialmente é conferir os pagamentos no aplicativo Meu INSS, checando linha por linha para identificar e contestar qualquer cobrança não autorizada ou desconto indevido na sua folha de pagamento.
Além disso, a construção dessa paz financeira se apoia em três atitudes fundamentais:
- Juntar uma reserva de emergência aos poucos
- Usar o crédito barato apenas para necessidades reais (como trocar uma dívida cara por outra mais em conta)
- Monitorar com frequêncoa o deu benefício
Essa organização afasta a dependência de empréstimos de alto valor e recupera o equilíbrio verdadeiro do bolso. Ao adotar essa rotina de planejamento, o aposentado toma de volta o controle da sua vida financeira.
Continua depois da publicidade
Essa consistência no dia a dia transforma pequenos imprevistos em situações fáceis de resolver, com autonomia, segurança e proteção de verdade para toda a família.