
A seguradora negou pagar? Como agir em caso de negativa de indenização
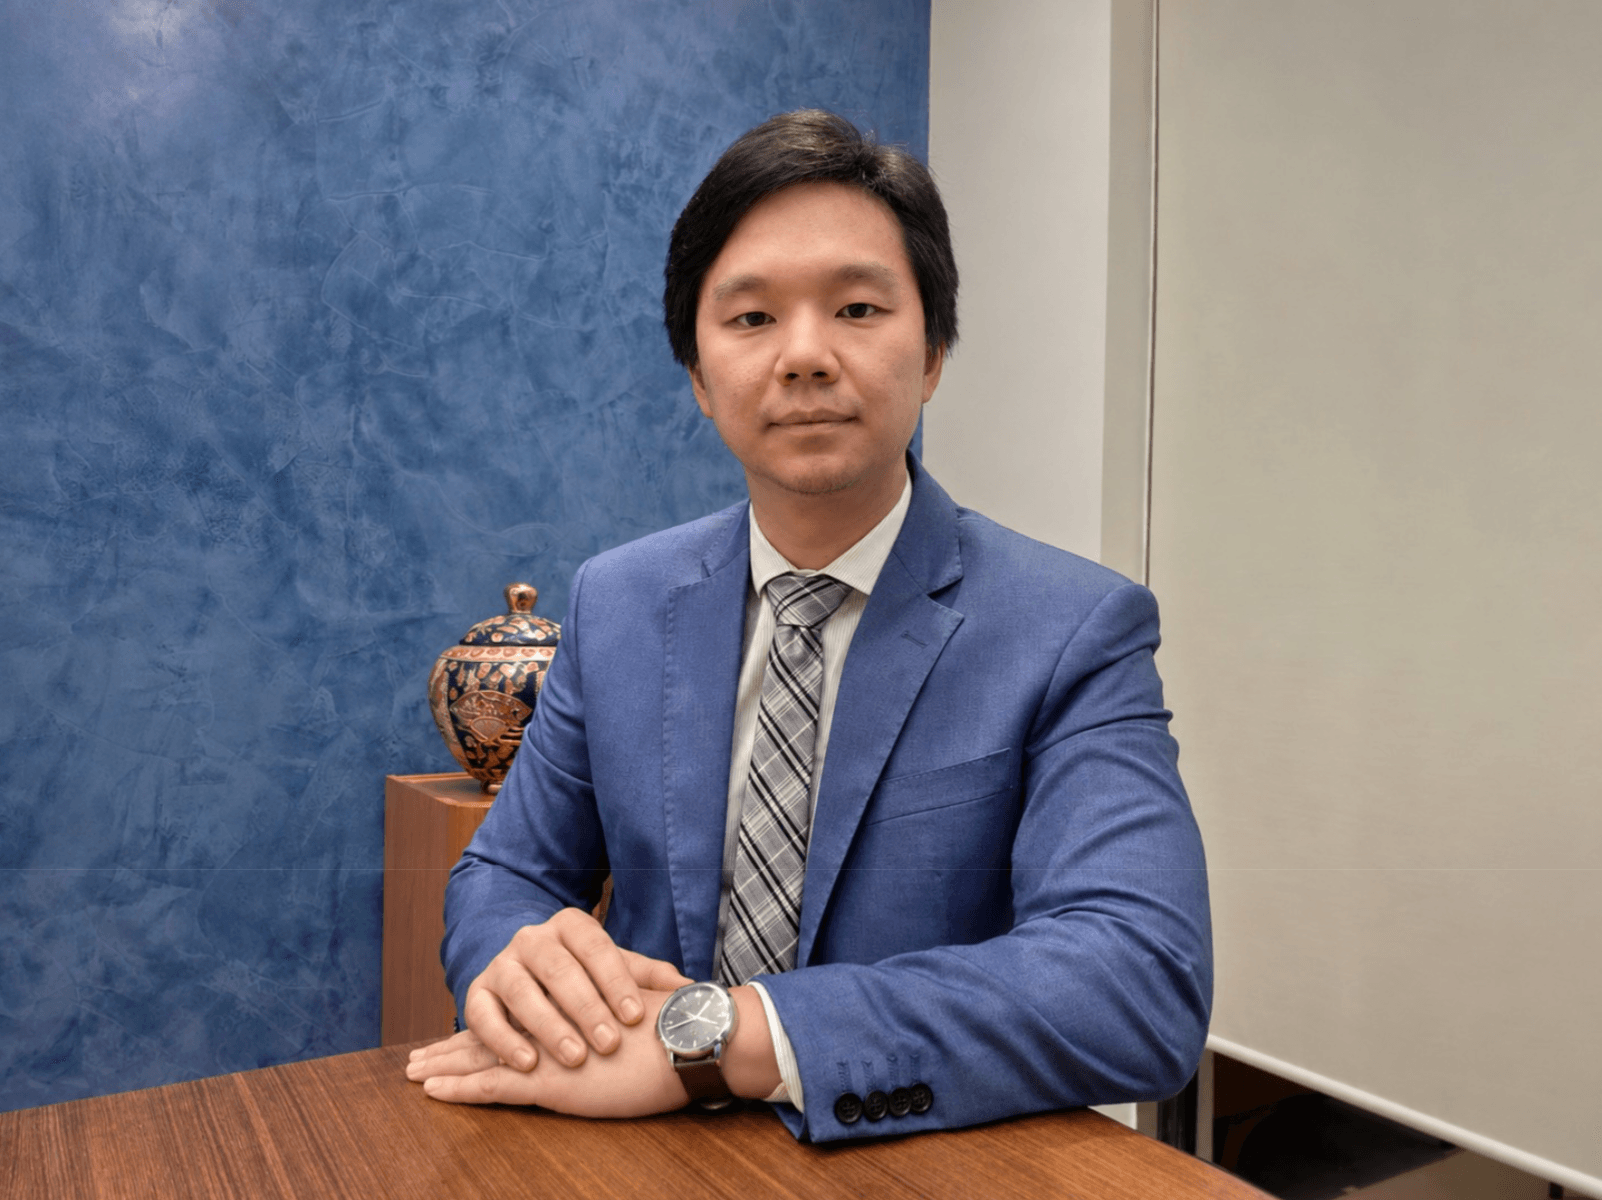
Carlos Hang, sócio do escritório Hang Advogados, referência no direito dos segurados, explica na reportagem as medidas que podem ser adotadas quando o consumidor enfrenta problemas com o seguro contratado e quando o caso pode ser levado à Justiça

O momento em que uma pessoa ou uma empresa decide contratar uma apólice de seguro costuma ser guiado por uma expectativa simples: ter proteção quando mais precisar. Na prática, porém, nem sempre é isso que acontece. Em diferentes modalidades de seguro — automóvel, vida, empresarial, residencial, responsabilidade civil, transporte, saúde suplementar e outras — consumidores e empresas se deparam com negativas de indenização justamente no momento de maior vulnerabilidade.
Continua depois da publicidade
Para o advogado Carlos Hang, sócio do escritório Hang Advogados e especialista na defesa dos direitos dos segurados em todo território nacional, o primeiro ponto é compreender que a negativa da seguradora não encerra necessariamente a discussão.
“Receber uma negativa não significa, automaticamente, que o segurado perdeu o direito. Muitas vezes, a seguradora interpreta o contrato de forma restritiva, desconsidera documentos relevantes ou aplica cláusulas sem analisar corretamente as circunstâncias do caso concreto”, explica Hang.
A importância de reunir os documentos
Segundo o advogado, o primeiro passo que o consumidor deve tomar quando estiver em uma situação como essa é reunir a documentação necessária e juntar provas da negativa.
Continua depois da publicidade
“O segurado precisa pedir a negativa por escrito, com a indicação clara do motivo. Não basta uma resposta genérica por telefone ou uma mensagem informal. A seguradora deve explicar por que está recusando o pagamento e qual cláusula contratual está sendo utilizada para fundamentar essa decisão”, explica.
Entre as justificativas mais frequentes apresentadas pelas seguradoras estão supostas divergências nas informações prestadas pelo segurado, alegação de risco não coberto, inadimplência, ausência de documentos, agravamento de risco, doença preexistente, exclusões contratuais ou interpretação restritiva sobre a extensão da cobertura.
Em muitos casos, a resposta adequada começa antes mesmo da ação judicial, com a análise técnica da apólice, das condições gerais, da proposta de seguro, dos comprovantes de pagamento, dos documentos do sinistro e da comunicação formal feita pela seguradora.
“Nem toda cláusula de exclusão pode ser aplicada de forma automática. O contrato de seguro deve respeitar a boa-fé objetiva, o dever de informação e a finalidade da contratação. Se o segurado contratou uma cobertura acreditando estar protegido para determinado risco, é necessário verificar se a negativa é compatível com aquilo que foi efetivamente prometido e compreendido no momento da contratação”, pontua.
Negativas abusivas e danos morais
Continua depois da publicidade
Com passagem pela consultoria Deloitte, o especialista em direito dos segurados Carlos Hang também chama atenção para a diferença entre uma negativa tecnicamente justificável e uma negativa abusiva.
Para ele, há situações em que a seguradora se apoia em interpretações excessivamente formais para afastar a indenização, mesmo quando o sinistro está relacionado ao risco contratado.
“Seguro não é favor. É contrato. O segurado paga por uma proteção e, quando o risco coberto se concretiza, a seguradora precisa cumprir a obrigação assumida”, afirma Hang.
Quando a via administrativa não resolve, o caminho pode ser o Judiciário. Dependendo do caso, é possível pedir o pagamento da indenização securitária, a revisão da negativa, indenização por danos materiais e, em situações específicas, reparação por danos morais. Em demandas urgentes, também pode haver pedido de tutela para evitar agravamento do prejuízo.
Continua depois da publicidade
“O bom trabalho jurídico não começa com a ação judicial. Começa com o diagnóstico. É preciso entender o contrato, o sinistro, a conduta da seguradora e a prova existente. Só depois disso é possível definir se o melhor caminho é uma notificação, uma negociação, uma reclamação administrativa ou o ajuizamento da ação”, avalia.
Maior conscientização dos consumidores
Para o especialista, o aumento das discussões envolvendo seguros também revela uma maior conscientização dos segurados sobre seus direitos. Se antes muitos aceitavam a negativa por desconhecimento, hoje há mais procura por orientação jurídica para questionar decisões consideradas injustas ou abusivas.
“O segurado não deve partir da premissa de que a seguradora sempre está errada, mas também não deve presumir que ela sempre está certa. O contrato precisa ser analisado tecnicamente. Quando a negativa é indevida, o Judiciário pode ser o instrumento adequado para restabelecer o equilíbrio da relação”, conclui Carlos Hang.
Nos casos empresariais, a discussão pode ter impacto ainda maior. Uma negativa de cobertura pode comprometer o fluxo de caixa da empresa, impedir a recomposição de estoque, atrasar obras, prejudicar contratos com terceiros ou até ameaçar a continuidade da atividade econômica.
Continua depois da publicidade
Já para pessoas físicas, especialmente em seguros de vida, invalidez, automóvel e residencial, o impacto costuma ser emocional e financeiro. O segurado ou seus familiares, muitas vezes, estão lidando com perda, acidente, doença, roubo, incêndio ou outro evento grave, enquanto precisam enfrentar uma discussão técnica com uma grande seguradora.
“É uma relação naturalmente assimétrica. De um lado, há uma seguradora com estrutura jurídica, regulatória e técnica. Do outro, muitas vezes, há um consumidor que nunca leu integralmente as condições gerais da apólice e que só descobre determinadas restrições quando precisa acionar o seguro”, conclui Hang.