
Entenda a diferença entre Plano Safra empresarial e Agricultura familiar
Política pública é destinada a financiar a safra agropecuária, armazenamento e incentiva a produção sustentável com juros mais baixos

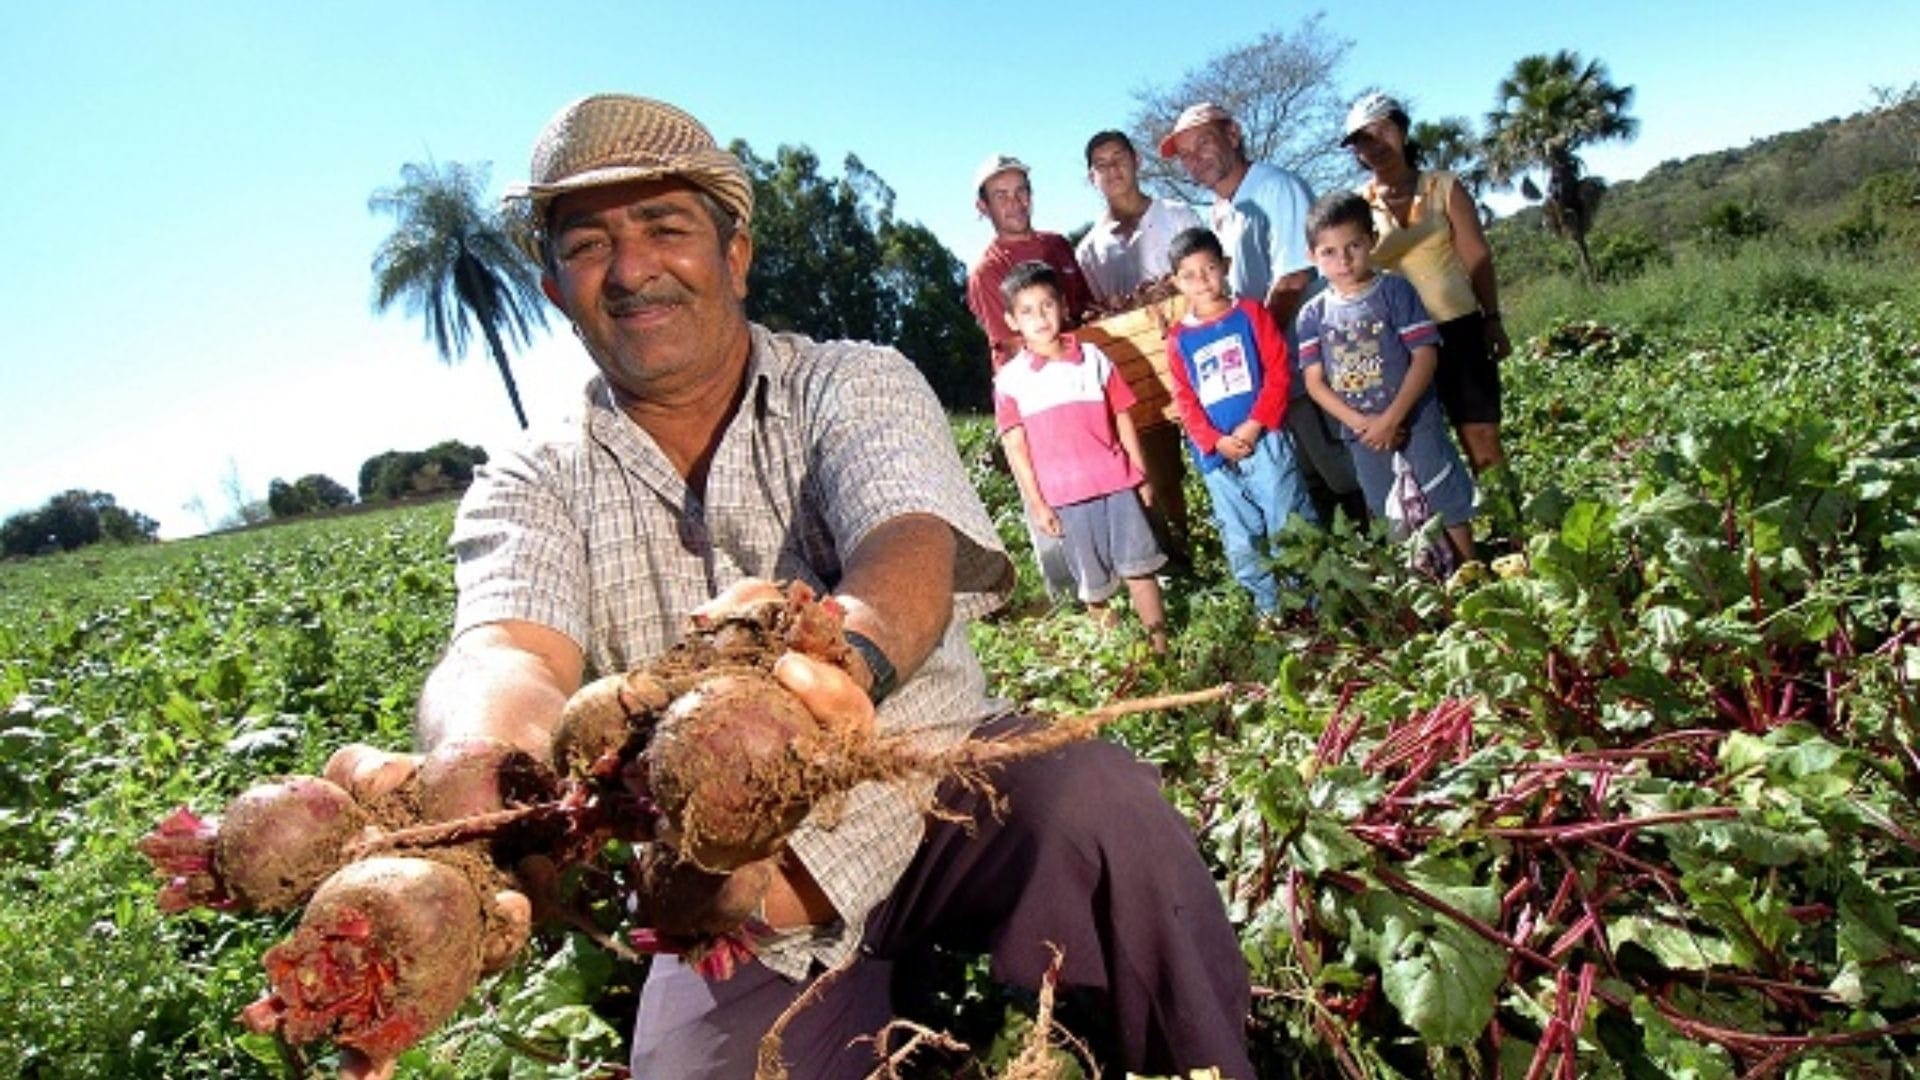
O Governo Federal oficializou o lançamento do Plano Safra 2026/2027 com a destinação de um valor histórico de R$ 525,1 bilhões para apoiar a agricultura empresarial no país. A política pública federal viabiliza anualmente o custeio, a comercialização, a industrialização e os investimentos em tecnologia e infraestrutura rurais para o setor agropecuário brasileiro.
Continua depois da publicidade
O anúncio foi acompanhado da assinatura formal das novas diretrizes voltadas para o amparo dos pequenos produtores rurais e prevenção aos possíveis efeitos do super El Niño previsto para o segundo semestre de 2026.
O mecanismo de funcionamento do Plano Safra consiste no direcionamento estratégico de recursos bancários para garantir a sustentabilidade das lavouras e o avanço tecnológico no campo. Historicamente, o programa federal atua como o principal motor de financiamento da produção de grãos, carnes e fibras no Brasil, impulsionando a competitividade nacional no mercado global.
Entenda a diferença entre o modelo empresarial e o familiar
O enquadramento dos produtores rurais dentro do Plano Safra ocorre a partir de regras específicas de faturamento bruto anual. A modalidade da agricultura familiar atende pequenos produtores, cooperativas e assentados que possuem faturamento de até R$ 360 mil por ano. Esse público tem acesso ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), que opera sob regras de juros fortemente subsidiados pelo governo federal.
Continua depois da publicidade
Para o médio produtor, enquadrado no Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp), o limite de faturamento anual atinge até R$ 1,76 milhão. Os demais produtores da vertente empresarial situam-se com rendimentos acima desse patamar. O modelo empresarial atende a médios e grandes grupos do agronegócio com taxas de juros de mercado ou moderadas, voltadas à expansão em larga escala.
Estrutura das linhas de crédito rural
As linhas de financiamento que integram o Plano Safra funcionam como programas e subprogramas regulados pelo Manual de Crédito Rural (MCR). A quantidade total dessas opções varia a cada ciclo, uma vez que o Conselho Monetário Nacional (CMN) realiza constantes fusões, criações ou extinções de subprogramas para se ajustar às demandas climáticas e econômicas do país.
Exemplos recentes de atualizações nas carteiras de crédito rural incluem o surgimento do Pronaf B Agroecologia e do Pronaf Adaptação às Mudanças Climáticas. Essas divisões visam incentivar práticas de plantio direto (sistema de cultivo que conserva a palhada sobre o solo) e a transição sustentável no ambiente agrícola de pequeno porte.
Continua depois da publicidade
Os recursos são distribuídos por agências bancárias parceiras e cooperativas de crédito em todo o território nacional. A liberação das verbas ocorre progressivamente ao longo do ano-safra para cobrir desde a compra de sementes e fertilizantes até a aquisição de maquinários pesados e sistemas de irrigação.