
Reforma Tributária: empresas devem ajustar notas em 2026 para evitar multas
Com metade das notas ainda fora do novo padrão nacional, Conselho de Contabilidade de Goiás (CRCGO) alerta para urgência na revisão de sistemas e cadastros fiscais


A Reforma Tributária do consumo entra em uma fase decisiva de adaptação em 2026. O Conselho Regional de Contabilidade de Goiás (CRCGO) emitiu um alerta para que empresas e profissionais da área foquem na adequação dos documentos fiscais ao novo modelo de apuração da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS).
Continua depois da publicidade
Embora a Receita Federal do Brasil (RFB) tenha esclarecido que não haverá aplicação imediata de multas durante o período de testes em 2026, o cenário muda no ano seguinte: as penalidades por descumprimento das novas obrigações começam a valer em 2027.
O desafio dos serviços
Dados da Receita Federal indicam que mais de 50% das notas fiscais já trazem o destaque dos novos tributos de forma voluntária. No entanto, o setor de serviços enfrenta um gargalo: no caso das Notas Fiscais de Serviços Eletrônicas (NFS-e), apenas 3,78% seguem o novo padrão, devido à dependência de adaptação dos sistemas municipais.
Para o presidente do CRCGO, Marcelo Cordeiro Silva, o período de carência não deve ser visto como folga. “A empresa que deixar para se adaptar somente quando a multa começar já estará atrasada. O ano de 2026 precisa ser tratado como uma etapa de preparação real. A Reforma Tributária muda a rotina operacional, e o contador é peça-chave para orientar esse caminho”, afirma.
Continua depois da publicidade
Entenda o cronograma de transição
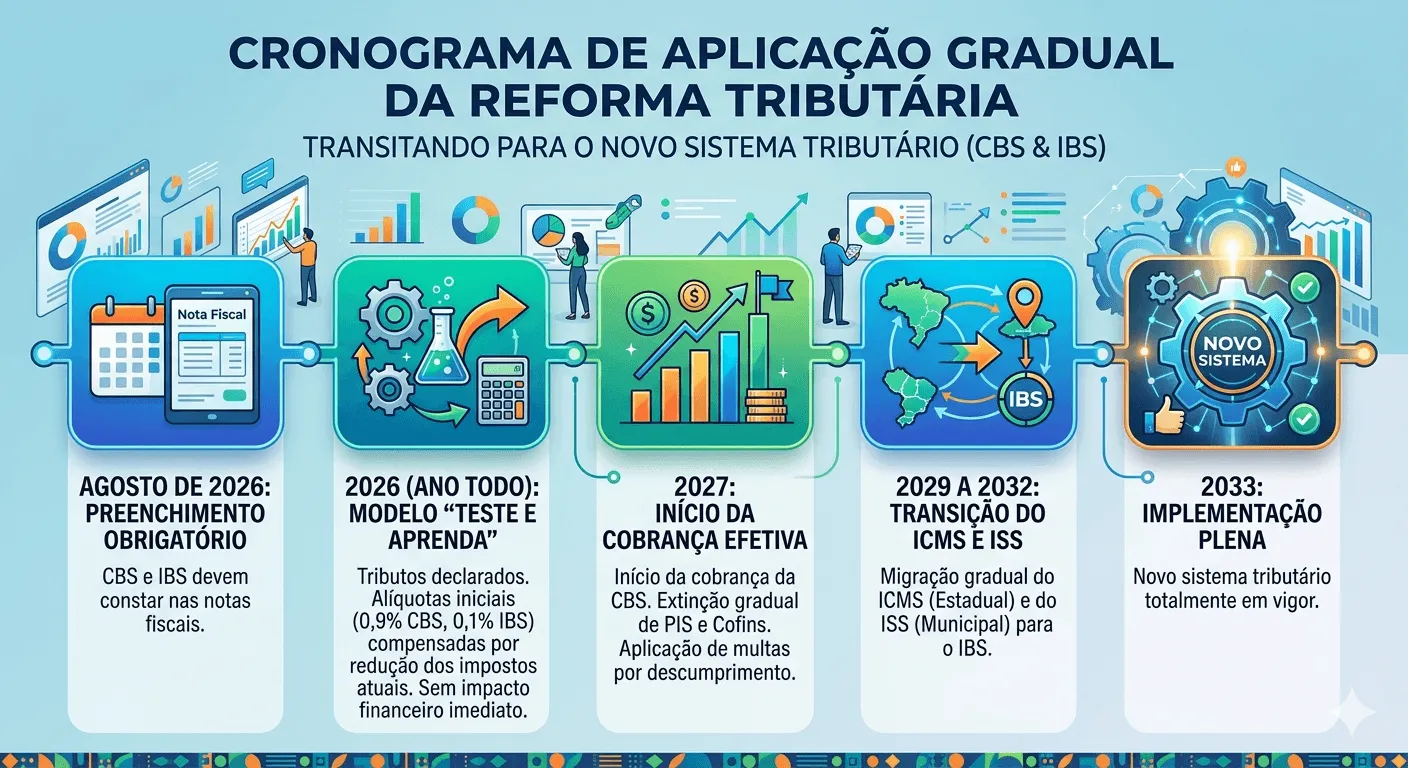
O novo modelo substitui tributos como PIS, Cofins, ICMS e ISS pelo Imposto sobre Valor Agregado (IVA Dual). Confira as datas principais:
Agosto de 2026: O preenchimento da CBS e do IBS passa a ser obrigatório nas notas fiscais.
2026 (Ano Todo): Modelo “Teste e Aprenda”. Os tributos são declarados, mas as alíquotas iniciais (0,9% para CBS e 0,1% para IBS) são compensadas pela redução dos impostos atuais, sem impacto financeiro imediato.
Continua depois da publicidade
2027: Início da cobrança efetiva da CBS e extinção gradual de PIS e Cofins. Começam a ser aplicadas as multas por descumprimento.
2029 a 2032: Transição gradual do ICMS e do ISS para o IBS.
2033: Implementação plena do novo sistema.
Continua depois da publicidade
Atenção redobrada para o Simples Nacional
Micro e pequenas empresas devem ficar atentas ao prazo de opção pelo Simples Nacional para 2027. Segundo a Resolução CGSN nº 186, a escolha deverá ser formalizada entre 1º e 30 de setembro de 2026.
Nesse mesmo período, as empresas do Simples deverão decidir se irão recolher o IBS e a CBS pelo regime regular no primeiro semestre de 2027, sem que isso signifique a exclusão do regime simplificado.
Como se preparar
O CRCGO recomenda que os empresários não foquem apenas na emissão da nota, mas em todo o ecossistema do negócio. As principais orientações são:
Continua depois da publicidade
Revisão de cadastros: Atualizar a classificação de produtos e serviços.
Parametrização de sistemas: Verificar se o software emissor está atualizado com os novos leiautes.
Planejamento tributário: Avaliar o impacto dos novos créditos e alíquotas na formação de preços e no fluxo de caixa.
Continua depois da publicidade
“Quem ignorar o período de testes poderá enfrentar retrabalho, inconsistências e riscos jurídicos quando a cobrança começar”, conclui Marcelo Cordeiro.